Domain heizkamineinsatz.de kaufen?
Wir ziehen mit dem Projekt
heizkamineinsatz.de um.
Sind Sie am Kauf der Domain
heizkamineinsatz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizkamineinsatz.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
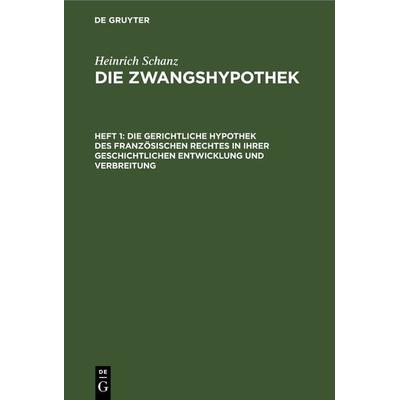
Wohnzimmer-Set Wärme und Gemütlichkeit in jedem ElementMaße: Couchgarnitur: Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitztiefe: 50 cm Farbe: Weiß Material: Stoff Produktmerkmale: - Produktart: Couchgarnitur - Anzahl der Teile: 3 - Marke: JV Möbel - Füllmaterial: Polyester - Anzahl der Sitzplätze: 7 - Rahmenfarbe: Braun - Stil der Rückenlehne: Modern/Zeitgenössisch - Muster: Einfarbig - Abteilung: Jugendliche - Stil der Armlehne: Modern Produktbeschreibung: Wohnzimmer-Set Wärme und Gemütlichkeit in jedem Element Maße: 2X Sofa 3 Sitzer 240 x 100 x 80 cm Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitzhöhe: 40 cm Sitztiefe: 50 cm Sessel 78 x 90 x 85 cm Höhe: 78 cm Breite: 90 cm Länge: 85 cm Couchtisch 90 x 90 x 42 cm Höhe: 90 cm Breite: 90 cm Länge: 42 cm 2X Beistelltisch 45 x 45 x 51 cm Höhe: 45 cm Breite: 45 cm Länge: 51 cm Hocker 65 x 65 x 39 cm Höhe: 65 cm Breite: 65 cm Länge: 39 cm Farbe: Weiß Material: Holz, Textil5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
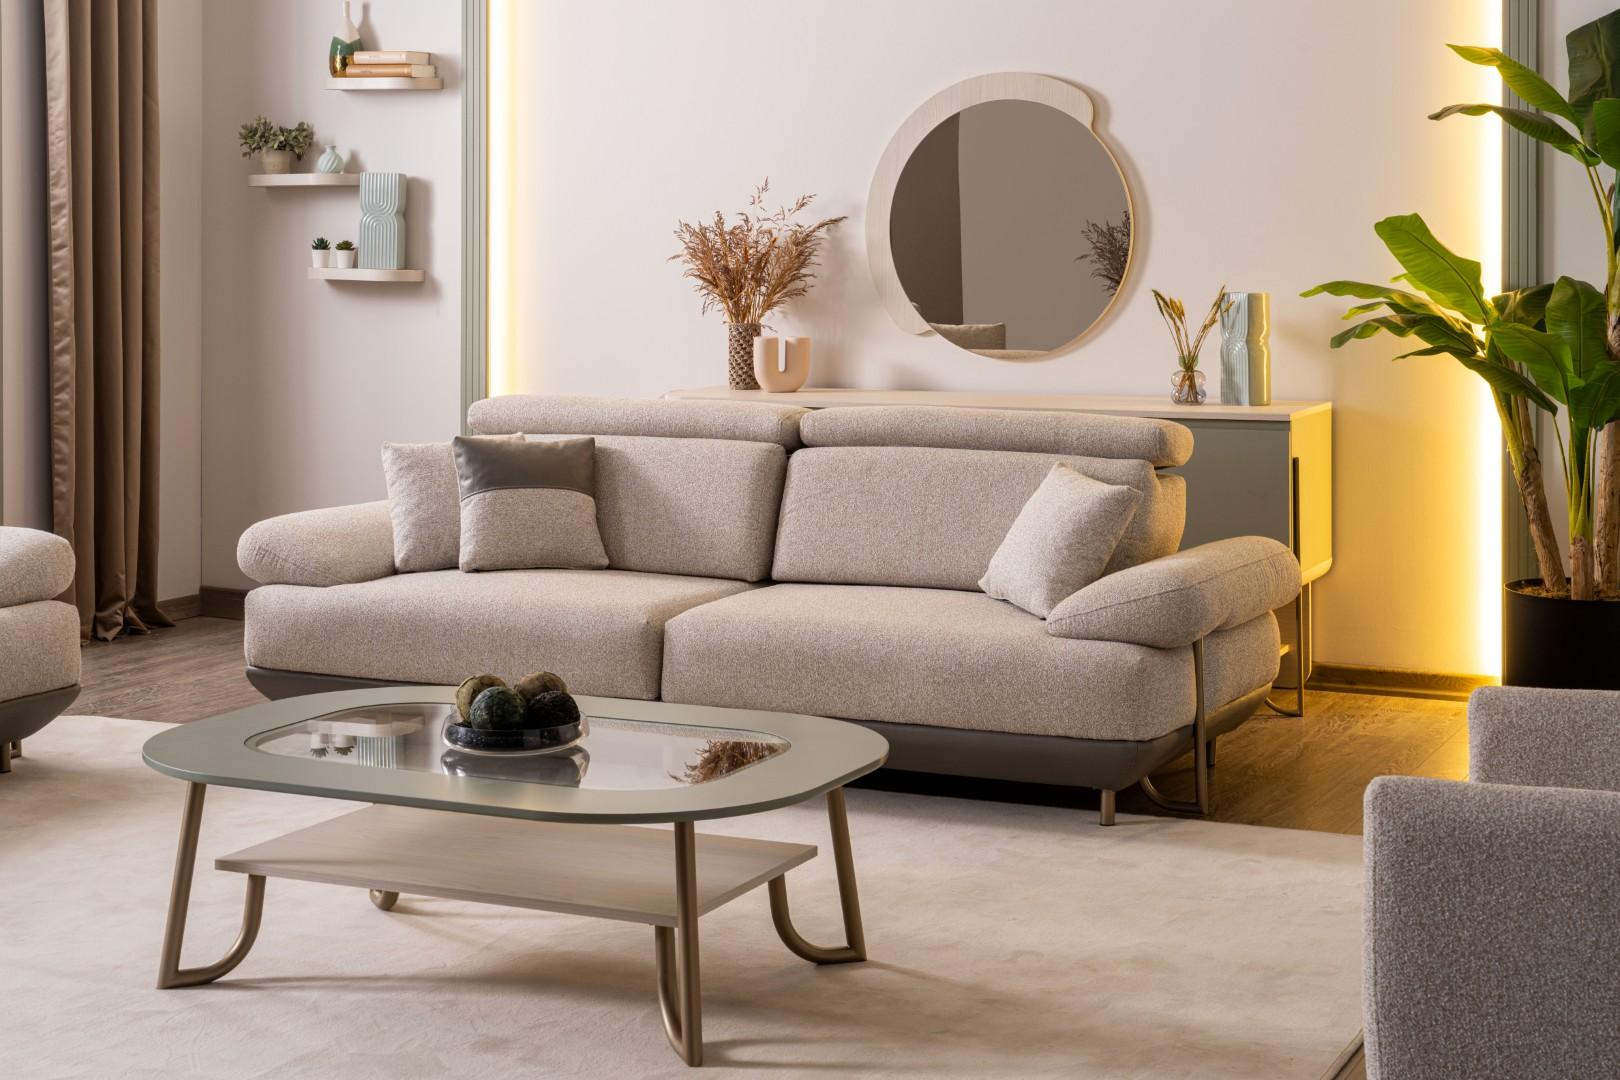
Wohnzimmer-Set - Harmonie aus Gemütlichkeit und Wärme.Maße: Couchgarnitur: Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitztiefe: 50 cm Farbe: Beige Material: Stoff Produktmerkmale: - Produktart: Couchgarnitur - Anzahl der Teile: 1 - Marke: JV Möbel - Füllmaterial: Polyester - Anzahl der Sitzplätze: 3 - Rahmenfarbe: Braun - Stil der Rückenlehne: Modern/Zeitgenössisch - Muster: Einfarbig - Abteilung: Jugendliche - Stil der Armlehne: Modern Produktbeschreibung: Wohnzimmer-Set - Harmonie aus Gemütlichkeit und Wärme. Maße: Sofa 3 Sitzer 240 x 100 x 80 cm Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitzhöhe: 40 cm Sitztiefe: 50 cm Couchtisch 120 x 69 x 42 cm Länge: 120 cm Breite: 69 cm Höhe: 42 cm Farbe: Beige Material: Holz, Textil2949,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Wohnzimmer-Set Wärme und Gemütlichkeit in jedem ElementMaße: Couchgarnitur: Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitztiefe: 50 cm Farbe: Weiß Material: Stoff Produktmerkmale: - Produktart: Couchgarnitur - Anzahl der Teile: 3 - Marke: JV Möbel - Füllmaterial: Polyester - Anzahl der Sitzplätze: 7 - Rahmenfarbe: Braun - Stil der Rückenlehne: Modern/Zeitgenössisch - Muster: Einfarbig - Abteilung: Jugendliche - Stil der Armlehne: Modern Produktbeschreibung: Wohnzimmer-Set Wärme und Gemütlichkeit in jedem Element Maße: 2X Sofa 3 Sitzer 240 x 100 x 80 cm Höhe: 80 cm Breite: 100 cm Länge: 240 cm Sitzhöhe: 40 cm Sitztiefe: 50 cm Sessel 78 x 90 x 85 cm Höhe: 78 cm Breite: 90 cm Länge: 85 cm Couchtisch 90 x 90 x 42 cm Höhe: 90 cm Breite: 90 cm Länge: 42 cm 2X Beistelltisch 45 x 45 x 51 cm Höhe: 45 cm Breite: 45 cm Länge: 51 cm Hocker 65 x 65 x 39 cm Höhe: 65 cm Breite: 65 cm Länge: 39 cm Farbe: Weiß Material: Holz, Textil5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wesentlichen Unterschiede zwischen Sicherungsgrundschuld und Hypothek, Taschenbuch von Ugur Deniz, GRIN, 978-3-668-54583-0Die Wesentlichen Unterschiede Zwischen Sicherungsgrundschuld Und Hypothek, Taschenbuch Von Ugur Deniz, Grin, 978-3-668-54583-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek oder Grundschuld zur Absicherung eines Immobiliendarlehns, Taschenbuch von Natasha Piantadosi, GRIN, 978-3-668-85880-0Hypothek Oder Grundschuld Zur Absicherung Eines Immobiliendarlehns, Taschenbuch Von Natasha Piantadosi, Grin, 978-3-668-85880-0, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hypothek nach russischem Recht und ihre Funktionalität, Taschenbuch von Roman Schwarkewitsch, Peter Lang GmbH, Internationaler Verlag derHypothek Nach Russischem Recht Und Ihre Funktionalität, Taschenbuch Von Roman Schwarkewitsch, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-52293-6, Seitenanzahl: 38878,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.